-
USA
15H45 - PMI Manufacturier (Octobre)


 L’œil d’IRBIS
01.
La Fed a choisi d’attendre, mais les chiffres publiés depuis renforcent l’hypothèse d’une hausse de taux en décembre. Mercredi, elle a laissé ses taux directeurs entre 3,75 % et 4 %, après un relèvement d’un quart de point en septembre.
Ce statu quo n’a pas fait l’unanimité : deux membres du comité monétaire réclamaient déjà une nouvelle hausse.
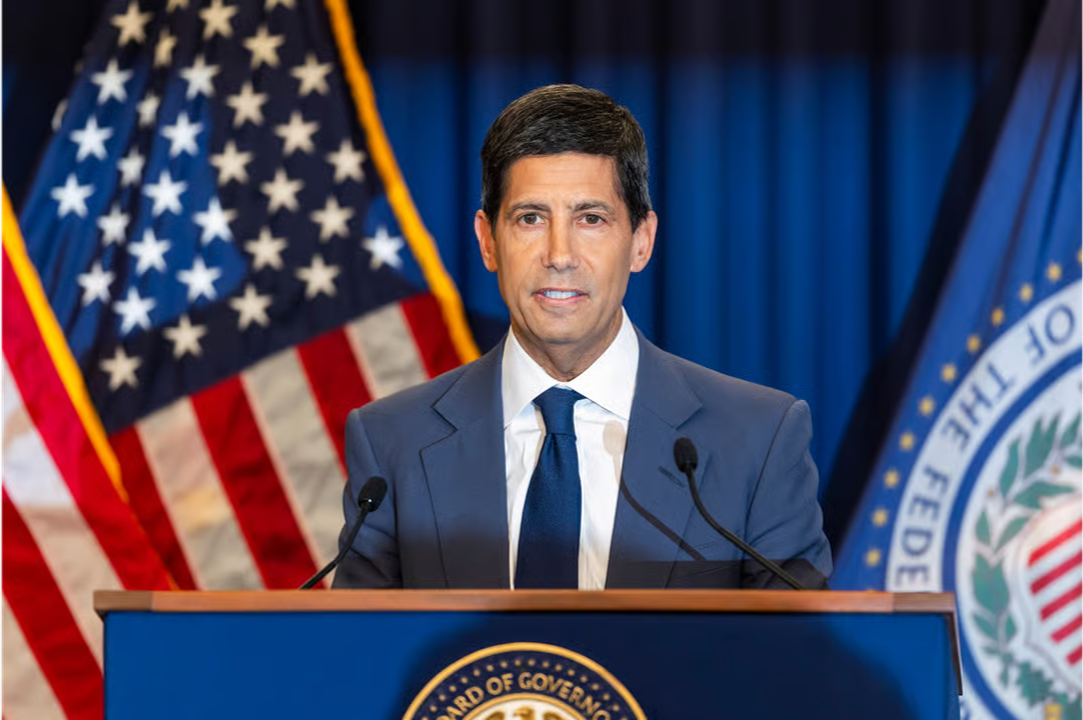
Son président, Kevin Warsh, a lui-même laissé la porte ouverte à un relèvement en décembre, jugeant que « l’inflation est trop élevée ». Les statistiques publiées le lendemain confortent ce diagnostic. L’économie américaine accélère : le PIB a progressé de 3,4 % en rythme annualisé au troisième trimestre, contre 2,2 % au deuxième. Porté par la construction de centres de données pour l’IA, l’investissement privé bondit de 9,4 %. La consommation résiste, elle, à la hausse des prix. Dans le même temps, l’inflation remonte, sur fond de guerre en Iran. L’indice des prix PCE, la mesure suivie par la Fed, atteint 3,6 % sur un an en septembre, contre 3,4 % auparavant. Mercredi, le taux américain à dix ans avait de nouveau franchi 5 %.
02.
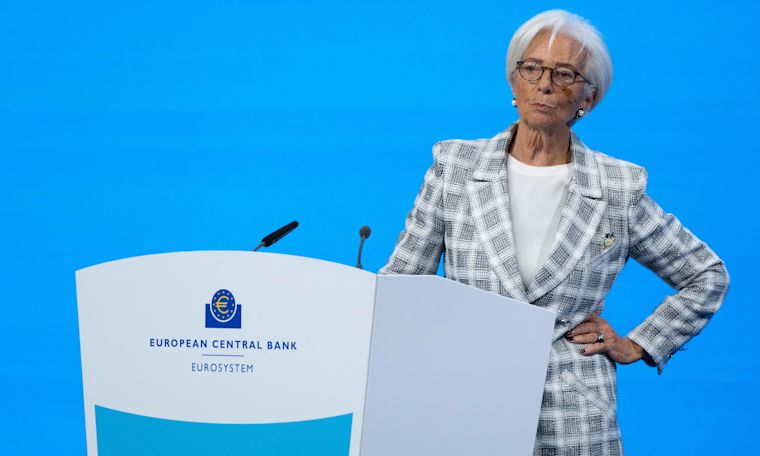
Christine Lagarde quittera la présidence de la BCE le 7 février 2027, neuf mois avant la fin de son mandat. Elle veut s’affranchir du devoir de neutralité de sa fonction pour retrouver « la liberté de parole » sur des sujets étrangers à la politique monétaire.
Son départ tombera en pleine campagne présidentielle française, bien qu’elle ait écarté fin septembre toute candidature. Pour lui succéder, le Néerlandais Klaas Knot et l’Espagnol Pablo Hernández de Cos figurent parmi les noms cités. Sur les taux, la BCE a choisi d’attendre. Son taux de dépôt reste à 2,5 %, alors que l’inflation a atteint 3,8 % en septembre, près du double de sa cible. Christine Lagarde constate que le choc énergétique ne se propage pas, à ce stade, aux salaires plus que prévu. Elle souligne surtout que les taux d’emprunt à dix ans ont gagné en moyenne 35 points de base depuis septembre dans la zone euro, ce qui durcit déjà les conditions de financement. La pause pourrait être brève : pour le 17 décembre, « la direction est assez claire », a-t-elle prévenu.
03.
04.
05.
lundi
02 Nov.
USA
15H45 - PMI Manufacturier (Octobre)
mardi
03 Nov.
DEUT
18H00 - Discours de Nagel, Président de la Buba
mercredi
04 Nov.
FRA
9H50 - PMI services (Octobre)
EUR
11H00 - IPC (Octobre)
USA
16H30 - Stock de pétrole brut
jeudi
05 Nov.
EUR
16H40 - Discours de Lane de la BCE
UK
13H00 - Décision de la BoE sur les taux d'intérêts (Novembre)
USA
14H30 - Inscription hebdomadaires au chômage
vendredi
06 Nov.
USA
14H30 - Taux de chômage (Octobre)
06.
| Indices | Perf. 7 jours | Perf. 2026 (YTD) | ||
|---|---|---|---|---|
 CAC40 |
Perf. 7 jours | Perf. 2026 (YTD) |  + 2.4 % |
 - 2.21 % |
 Eurostoxx |
Perf. 7 jours | Perf. 2026 (YTD) | + 1.04 % |
+ 5.87 % |
 NASDAQ |
Perf. 7 jours | Perf. 2026 (YTD) | - 1.98 % |
+ 12.42 % |
|
S&P500 |
Perf. 7 jours | Perf. 2026 (YTD) | - 0.57 % |
+ 10.73 % |
 MSCI China |
Perf. 7 jours | Perf. 2026 (YTD) | - 0.4 % |
- 19.01 % |
 Nikkei |
Perf. 7 jours | Perf. 2026 (YTD) | + 0.95 % |
+ 25.73 % |
 MSCI World |
Perf. 7 jours | Perf. 2026 (YTD) | - 0.25 % |
+ 9.75 % |
| Taux & autres indicateurs | Niveau | |
|---|---|---|
|
Taux EU 10 Ans |
Niveau | 3,45% |
|
Taux US 10 Ans |
Niveau | 4,93% |
|
OAT 10 Ans |
Niveau | 4,97% |
|
Euribor 3 Mois |
Niveau | 2,68% |
 Once d'or ($) |
Niveau | 3874,62 $ |
 Baril de Brent ($) |
Niveau | 117,64$ |
 Parité €/$ |
Niveau | 1,12 € |
| Top 5 meilleures performances | Perf. 7 jours | Perf. 2026 (YTD) | ||
|---|---|---|---|---|
| Santé | Perf. 7 jours | Perf. 2026 (YTD) | + 4.39 % |
+ 9.63 % |
| Distribution | Perf. 7 jours | Perf. 2026 (YTD) | + 3.75 % |
- 5.51 % |
| Tourisme | Perf. 7 jours | Perf. 2026 (YTD) | + 3.08 % |
+ 8.71 % |
| Télécommunication | Perf. 7 jours | Perf. 2026 (YTD) | + 2.97 % |
+ 5.63 % |
| Services aux collectivités | Perf. 7 jours | Perf. 2026 (YTD) | + 2.89 % |
+ 7.66 % |
| Top 5 moins bonnes performances | Perf. 7 jours | Perf. 2026 (YTD) | ||
|---|---|---|---|---|
| Ressources de base | Perf. 7 jours | Perf. 2026 (YTD) | + 0.86 % |
+ 21.88 % |
| Assurance | Perf. 7 jours | Perf. 2026 (YTD) | + 0.79 % |
- 4.6 % |
| Automobile | Perf. 7 jours | Perf. 2026 (YTD) | + 0.71 % |
+ 1.05 % |
| Energie | Perf. 7 jours | Perf. 2026 (YTD) | - 0.84 % |
+ 11.28 % |
| Construction et matériaux | Perf. 7 jours | Perf. 2026 (YTD) | - 0.98 % |
+ 6.31 % |
07.
lundi
02 Nov.
APPLE
mardi
03 Nov.
AMD
Intesa sanpaolo
Pfizer
mercredi
04 Nov.
McDonald's
jeudi
05 Nov.
Rheinmetall
Engie
Bouygues
Veolia
Legrand
vendredi
06 Nov.
Moderna